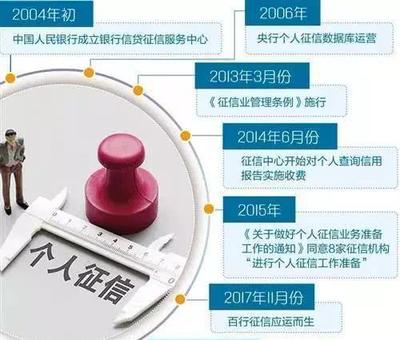
限制高消費(俗稱“限高”)是一種民事強制執行措施,通常針對未按執行通知書指定期間履行生效法律文書確定給付義務的被執行人。而個人征信業務則是由依法設立的征信機構對個人信用信息進行采集、整理、保存、加工,并向信息使用者提供的活動。兩者分屬不同體系,但存在明確的聯動影響。
一、限高本身不直接等同于征信逾期記錄
限高不會像信用卡逾期或貸款違約那樣,直接作為一條“不良信用記錄”出現在個人征信報告中。中國人民銀行征信中心出具的信用報告,主要記錄信貸交易、公共信息(如欠稅、民事判決、行政處罰等)以及查詢記錄。限高信息本身并非征信報告的常規展示內容,除非相關法院將失信被執行人等公共信息報送至征信系統。
二、限高會通過“失信被執行人”名單間接影響征信
在實務中,被限制高消費的自然人,如果同時被納入失信被執行人名單(俗稱“老賴”名單),則該失信信息屬于法院公開的公共信息,征信機構可以依法采集并展示在個人信用報告中。一旦展示,銀行、消費金融公司、小貸公司等授信機構在審批貸款或信用卡時,會將其視為嚴重的負面信號,導致拒貸、降額或提高利率。部分金融機構內部風控系統與法院執行信息直連,即使征信報告未展示,也可能因限高狀態直接拒絕授信。
三、限高對個人征信業務的間接負面影響
- 信貸審批受阻:大多數銀行和持牌金融機構的信貸政策明確,當前存在強制執行記錄、限高或失信記錄的客戶,原則上不予準入。
- 貸后管理觸發預警:已發放貸款的客戶若被限高,金融機構可能依據合同約定宣布貸款提前到期,或采取降額、凍結額度等措施。
- 征信查詢記錄異常:頻繁被金融機構以“貸后管理”或“貸款審批”名義查詢征信,本身也會積累負面查詢記錄,進一步降低信用評分。
- 影響非信貸業務:部分崗位入職、租房、高消費場景(如乘坐飛機、高鐵一等座)也受到限制,這些不屬于征信業務范疇,但會形成社會信用層面的綜合約束。
四、如何解除限高及其對征信的修復
解除限高的核心途徑是履行生效法律文書確定的義務,或與申請執行人達成執行和解并獲法院認可。解除限高后:
- 若此前未被納入失信名單,征信報告不會因此產生不良記錄,影響隨之消除;
- 若曾被納入失信名單,需注意失信信息的展示期限一般為2至5年,且可因糾正失信行為而申請提前刪除。履行義務后,可向法院申請出具《自動履行證明書》或《結案證明》,并請求法院將更新信息推送至征信系統及執行公開平臺。
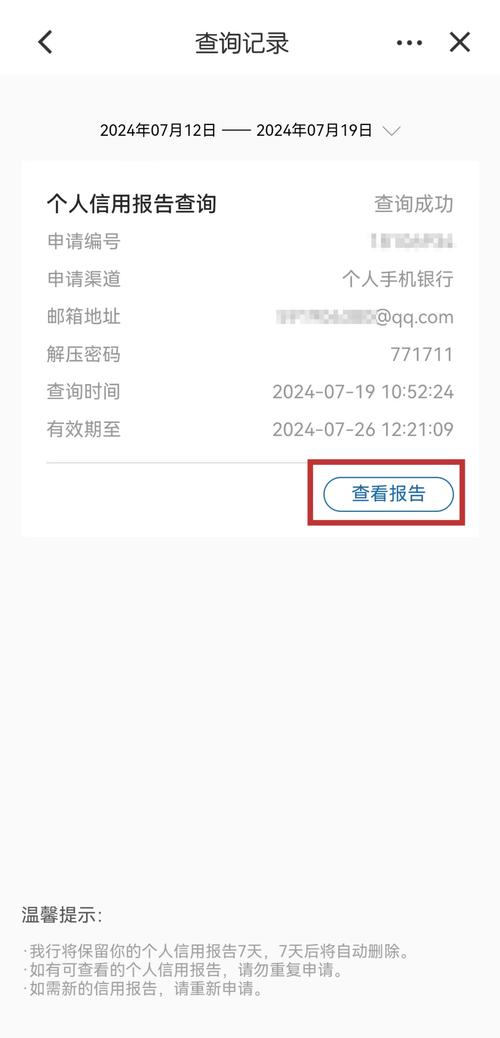
- 個人可通過中國人民銀行征信中心官網或線下網點查詢本人信用報告,若發現失信信息已更正但征信報告未更新,可提出異議申請。
五、個人征信業務的邊界與建議
個人征信業務僅處理信用信息,不直接管理民事執行措施。限高帶來的最大風險是演變為失信記錄并同步至征信報告。建議:
- 避免被采取限高或失信措施,主動履行債務或協商分期;
- 若已被限高,優先解決執行案件,而非僅關注征信修復;
- 定期查詢個人信用報告,確保信息準確;
- 不要輕信“征信修復”“洗白限高”等非法中介宣傳,合法途徑只有履行義務和異議申訴。
限高不必然等于征信不良,但它會通過失信名單、機構風控共享等渠道對個人征信業務產生實質性負面影響。解除限高、履行義務才是消除不利影響的根本路徑。